


同在2026年10月,小游戏入局者们的命途却大不相同。
大梦龙途的幡子在月中提前返工,公司刚在8月上线的新品《向末日开炮》已于9月跑进小游戏收入前十,11月6日就要公测手游版。一款亿级流水新品向高ARPU值和长线运营的转换周期,已经被缩到三个月以内。
也在这个时候,在过去两年做出多款月流水过百万产品的指芯团队正搬出深圳的办公楼。
因为SLG赛道买量成本的急速攀升,他们这个“小有名气”的研发外包团队已经无法再满足头部客户需求,“题材、玩法、商业化差异都不够,迭代速度和垂直程度也不行”,领着几句遗憾的评语,十几人分道扬镳,有的往大厂递了简历,有的联系了成都的同行,准备向头部产品生态内的小游戏开发转型。
2026上半年,国内小游戏市场收入增长超过35%,但部分品类买量成本暴涨过400%,素材有效期从半月、10天,一路掉到5天以内。
市场变脸,有人一飞冲天,就有人在无声中被碾碎。
01两面都在涨
小游戏已经在过去5年里完成了一次罕见的量级跃迁,并进入到稳定增长的充分竞争阶段。
据游戏工委数据,2026上半年国内小游戏收入约为316.57亿元,粗算全年规模将超过600亿元,增速则与2025年基本持平,在35%上下。
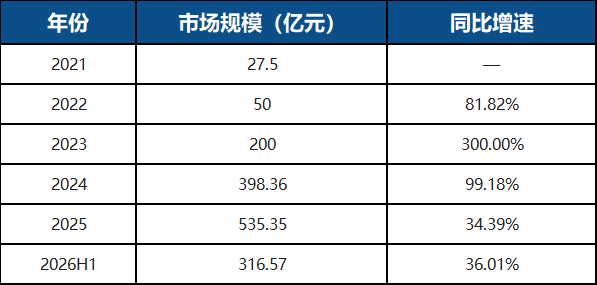
在更理想的推算中(如抖音数据),国内小游戏MAU已经在2025年达到6亿,有望在2026年内追平手游用户规模,并快速成长为另一个千亿市场。
更好的消息是,在这个稳定增长的节奏下,腾讯方面消息则称微信小游戏也处于DAU和ARPU的双线增长当中。上半年大盘收入涨20%,ARPU涨25%,头部流量集团的同比增长则超过60%。
大盘的总量、深度都向好。
但另一个事实是,也在这里,成本和竞争烈度的增幅更加迅猛。据先后在腾讯广告和某广州小游戏大厂任职的志桓称,当下小游戏市场最底层的变化,是“来源”。
一方面,以微信生态为例,小游戏用户与app游戏用户的重合度已经接近60%,这意味着小游戏市场已经彻底告别“让那些不怎么玩游戏的人以低门槛,在生活类应用中进入游玩”的增量争夺,转入“和那些品质更高、现金流更大、运营更成熟”的手游抢夺用户的存量时期。
另一方面,尽管有着如此高的重合度,当前小游戏产品的新增用户还是有将近70%来自付费投放,“自然流量和所谓的品牌忠诚度流量几乎没有”,不买量,基本等于不能被看见。
这让流量和体验战争变得更加残酷。
综合腾讯广告、热力引擎信息,及AppGrowing数据,2025年,国内小游戏买量市场已有速率远高于大盘收入增长的变化。
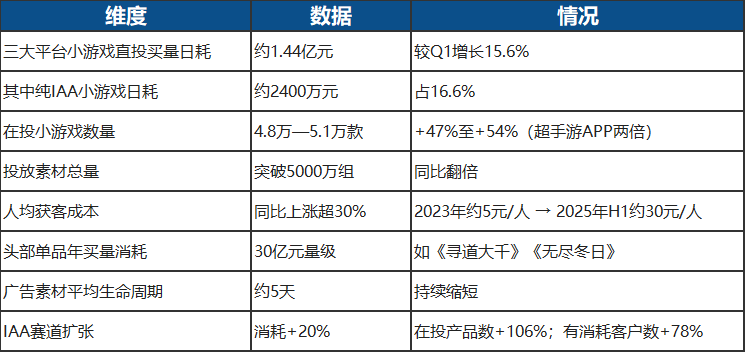
其中如巨量引擎数据显示,到2025年底,年内火热的塔防like产品CPM已升至35元到45元之间,付费转化CVR则只有0.5%左右,换算单个付费用户的转化成本在416元到900元之间,同期,拥挤的SLG赛道中,部分头部手游产品的单个付费用户转化成本更是高至四千元上下。
另一个背景是,小游戏常用的IAA及混变收入依赖广告景气程度,在2026年暑期,CPM承压就曾造成开发者收入低谷;若宏观广告投放预算收缩,激励广告eCPM下探也将直接侵蚀变现效率。
与此同时,单个素材的平均生命周期正在快速缩短至五天以内,这意味着虽然投放更贵,流量更“飘”,你还是要买更多。这让全年在投素材总量增长超过120%,而从当前AppGrowing数据和多位从业者预判来看,2026年将有一个更惊悚的数字出现。
照志桓的说法,“现在流量的品质是基本不变的,在腾讯和巨量合占近99%的份额时,我们对商品(流量)和价格都没有选择权”。以他当时负责的某头部产品为例,运营中期的月流水达到大几千万元水平时,刨去高额的买量费用,真实利润率“很少能到8%以上”。“AI广告能抵消一部分成本,但多数时间逃不掉压缩利润和增加买量的循环的。”
更别提中小团队,“如果品类相似,那个量级的投放在我们的轰炸里根本拿不到什么曝光”。
02新的“必须做”
到2026年底更差的生存环境已经向参与者们提出了新的生存法则,益世界的林凡管这些要求叫“必须发现和顺从的东西”。
第一,是追求更“多”。具体说,是因为用户的多开习惯,厂商要向多端、多渠道转型。
以某头部微信小游戏为例,2026年上半年出现的最明显的变化就是低打开次数、高游戏时长。“成熟小游戏用户的时间已经从碎片化启动单一产品,转向长时间地去玩多款产品了”,这和手游很像。
于此同时,据热力引擎数据,2025年收入Top20的新游中,22.9%的收入由对应的小游戏版本贡献,但同步上线小游戏版本的头部新游仅有35%——多端发行是被用户和企业都需要的。
即便在小游戏生态内,微信和抖音之外的流量渠道也有新的卡位案例:比如快手,2025年小游戏分成近亿,被一些从业者视作是跑IAA产品的优质试验场地;华为的鸿蒙生态、陪跑计划必须要参与;vivo也刚在开发者大会上说,他们的小游戏新游预约均值提升了114%以上。
多线作战,是大势所趋。
第二,是品类迭代,用更繁杂的组合去博取创新和差异性。
一个明显的变化是,2026年内微信和抖音生态内小游戏畅销榜的换血率虽然都有所下滑,其中如微信9月前50中仅有一款新品,但在50-100名中,却能持续涌现大量组合创新产品。
这些产品多是在题材、玩法、商业化结构三个要素里,选择一个已经被市场验证的,并用完全不同的另外两个要素加以组合搭配。
比如1v1异步竞技类,前有《占城大师》,后就有汶颢的《动物连萌》和《精英军团》,核心玩法类似,但题材、商业化、渠道选择不同。
另外像10月底刚被微信小游戏点名“年内曝光占比达60%”的女性向产品里,“种花”玩法、轻度AVG甚至SLG,也搭配都市、职场、宫斗、泛二次元等题材和IAA、IAP等多种模式挤入腰部战场。
《箭头会拐弯》团队长沙指色认为,在这种趋势下,厂商需要彻底改变传统小游戏短线快打逻辑,转到精细化运营。在精准识别不同渠道用户特征之后,快速、针对性地打磨产品体验和商业化节奏,平衡留存和LTV增长。
这也和第三点有关——商业化目标的转变。
据游戏工委数据,2026年上半年,小游戏内购收入211.37亿元,同比增长38.12%,已经快于广告变现的31.94%。对照2022年内购占比尚不足四成,三年内结构完全逆转。
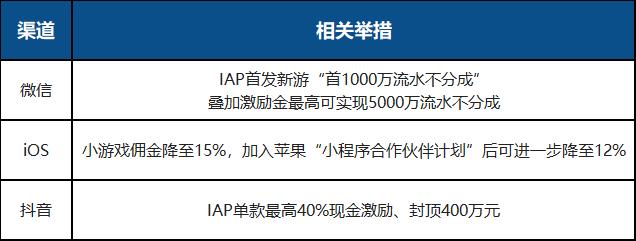
随着微信、苹果、抖音等多个渠道的鼓励政策推行,在更长周期内,锚着ARPU挖深度,将成为更多团队的必选项。
在这种目标导向下,如指色,已经把用户观察周期延长至60、90天,在前期定制多个版本的素材测试效果,并定期核查更长线的留存、游玩时长、IPU、渗透率变化,锁定更多用户习惯变化节点和数据衰减点,动态地,针对某一类用户需求,调整某一类内容供给,以挖掘多类型用户的变现潜力。
比如数据监测到部分玩家慢节奏、长思考时间的特点,一般就代表这类人的IPU贡献意愿更强。团队就专门针对这类用户调整观察时长,合理提升关卡难度。优化后,稳定IPU 提升约25%,留存提升2%,游玩时长提升近5%。
最后,还是买量,但要更敢尝试新东西,比如AI。
据DataEye数据,2026年上半年,微信、抖音、快手三大小游戏平台的日买量消耗约1.79亿元,同比增长26%。比总量更值得记录的是素材生产方式的变化:AI生成素材占比已达46%,与常规视频素材(约48%)几乎持平,真人实拍仅占6%。
目前的行业共识是“AI生成+人工微调”——纯AI素材缺乏优化时反而会推高流量成本,因为用户已形成对AI内容的识别能力。
同时,AI技术带来的分析、定位能力让投放策略继续分层细化。年内,首日付费ROI出价的消耗占比已超过65%,采用RTA实时定向的头部产品ROI则能提升30%以上。同期,微信侧智能投放消耗同比增长约140%、份额升至55%,买量从“人工堆预算”转向“算法换打法”,中小团队的投放门槛被系统性拉低,同时,素材工业化能力可能成为新的分水岭。
03还是有余地
10月的最后一天,刚从微信小游戏研发团队退出的Alay已经在成都找好了房子,准备尝试“另一种路线”。
这次,他这波“游民”的目标是像呆小凡团队那样,避开深圳、微信、抖音这样的市场,转入成都和《和平精英》这样的“低成本战场”,去做成熟产品生态内的玩法&地图。
在一年前的11月,这支团队在《和平精英》“绿洲启元”里的作品《吃丹修仙》完成了月收入过2000万的成绩。按照当时《和平精英》的分成规则(超过500万元分成20%)反推,这张“地图”当月的流水很可能超过了1亿元。而这里的美术、引擎资产都是现成的,买量成本,是零。
背靠头部长青游戏,成为巨人的利益共同体,未尝不可。
也在下半年,还在大厂接受时代大考的幡子和志桓,同样有新路可选。
2026年内,“漫剧+小游戏”的场景互补模式已经成为获量、留存故事的新情节。漫剧正片负责拉新与时长,小游戏承接互动深度与广告变现。到年底,腾讯火龙漫剧做了“乙女宇宙”矩阵,集中上线13部游戏化漫剧;字节系也以“互动空间广场”入局。
随着更多大厂入局和9月底备案公示中首次出现的“互动剧”分类,小游戏很可能找到一种更长线、有效的增量手段,亦或是另一种衍生形态。
在大盘长成真正的千亿市场之前,不想退出的人有地方暂避,也能在被法则推着前进的同时有所探索,这行就还是迷人的。


 中国互联网违法和不良信息举报中心
 川公网安备 51019002005287号